מדריך שחרור

3 דברים שחייבים לעשות כשמשתחררים מקבע

ביטוח לאומי, פנסיה ודמי אבטלה. מה לעשות, באיזה סדר, ואיפה לוחצים.

מה תדע בסוף המדריך

  1. למה מהיום הראשון אחרי השחרור אתה חייב לביטוח לאומי 266 ש"ח בחודש, ואיך לסדר את זה בהוראת קבע
  2. איך לשמור על דמי הניהול של אנשי הקבע בהראל גם אחרי השחרור
  3. איך מגישים דמי אבטלה, ולמה חודשי הקבע נספרים לך כחודשי עבודה
  4. מה לסדר לפני שאתה טס לטיול הגדול, כדי לא לחזור עם חוב
לפני שמתחילים

הטעות שאני עשיתי, כדי שאתה לא תעשה אותה

כשהשתחררתי מקבע, רציתי לרוץ קדימה. פתחתי עסק כמעט מיד, והייתי בטוח שאני עושה את הצעד הנכון.

מה ששכחתי זה לעצור רגע ולחתום על דמי אבטלה לפני שמתחילים. חודשי הקבע נספרים כחודשי עבודה, אז הכסף הזה היה מגיע לי. ויתרתי עליו בלי לשים לב, ועד היום אני מתחרט.

כתבתי את המדריך הזה כדי שתעשה את זה נכון מההתחלה. שלושה דברים, צעד אחר צעד, עם צילומי מסך מהאתרים האמיתיים. תעבור עליו פעם אחת, תסמן את הצ'קליסט בסוף, ותהיה מסודר.

שחר
1
הדבר הראשון

ביטוח לאומי אחרי השחרור

מה זה

בזמן השירות משרד הביטחון שילם בשבילך ביטוח לאומי וביטוח בריאות. ביום שאחרי השחרור החובה עוברת אליך. אם אתה שכיר, המעסיק מנכה את זה מהמשכורת. אם אתה מקבל דמי אבטלה, זה מנוכה מהם. אם אתה לא עובד בכלל, אתה משלם בעצמך.

על מה בעצם משלמים?

ביטוח לאומי זה מה שמגן עליך כשמשהו משתבש: דמי אבטלה כשאין עבודה, קצבה אם נפצעת ולא יכול לעבוד. ביטוח בריאות זה מה שמממן את קופת החולים שלך.

אלה שני תשלומים נפרדים, אבל משלמים אותם יחד, באותו מקום.

למה זה חשוב לך עכשיו

266 ש"ח לחודש
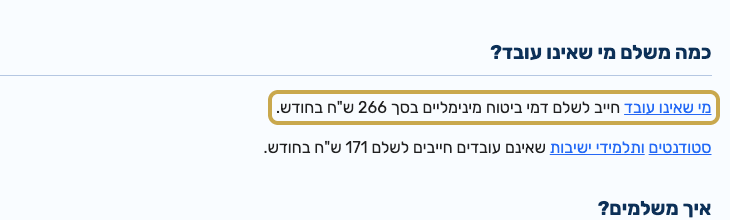
זה מה שמשלם מי שלא עובד ב-2026: 143 ש"ח ביטוח לאומי ו-123 ש"ח ביטוח בריאות. הפטור של חודשיים שמקבלים משוחררי סדיר לא חל על משוחררי קבע. החיוב מתחיל מיד.
1

תבדוק כמה אתה צריך לשלם

זה תלוי במה שאתה עושה אחרי השחרור:

מתחיל לעבוד כשכיר? אין לך מה לעשות. המעסיק מנכה את זה מהמשכורת ומעביר לבד.
מקבל דמי אבטלה? גם כאן זה יורד לבד, ישר מדמי האבטלה.
לא עובד ולא מקבל אבטלה? אתה משלם בעצמך 266 ש"ח בחודש. בשבילך שאר הפרק.
לראות את זה באתר ביטוח לאומיאתר ביטוח לאומי: מי שלא עובד משלם 266 ש"ח בחודש
2

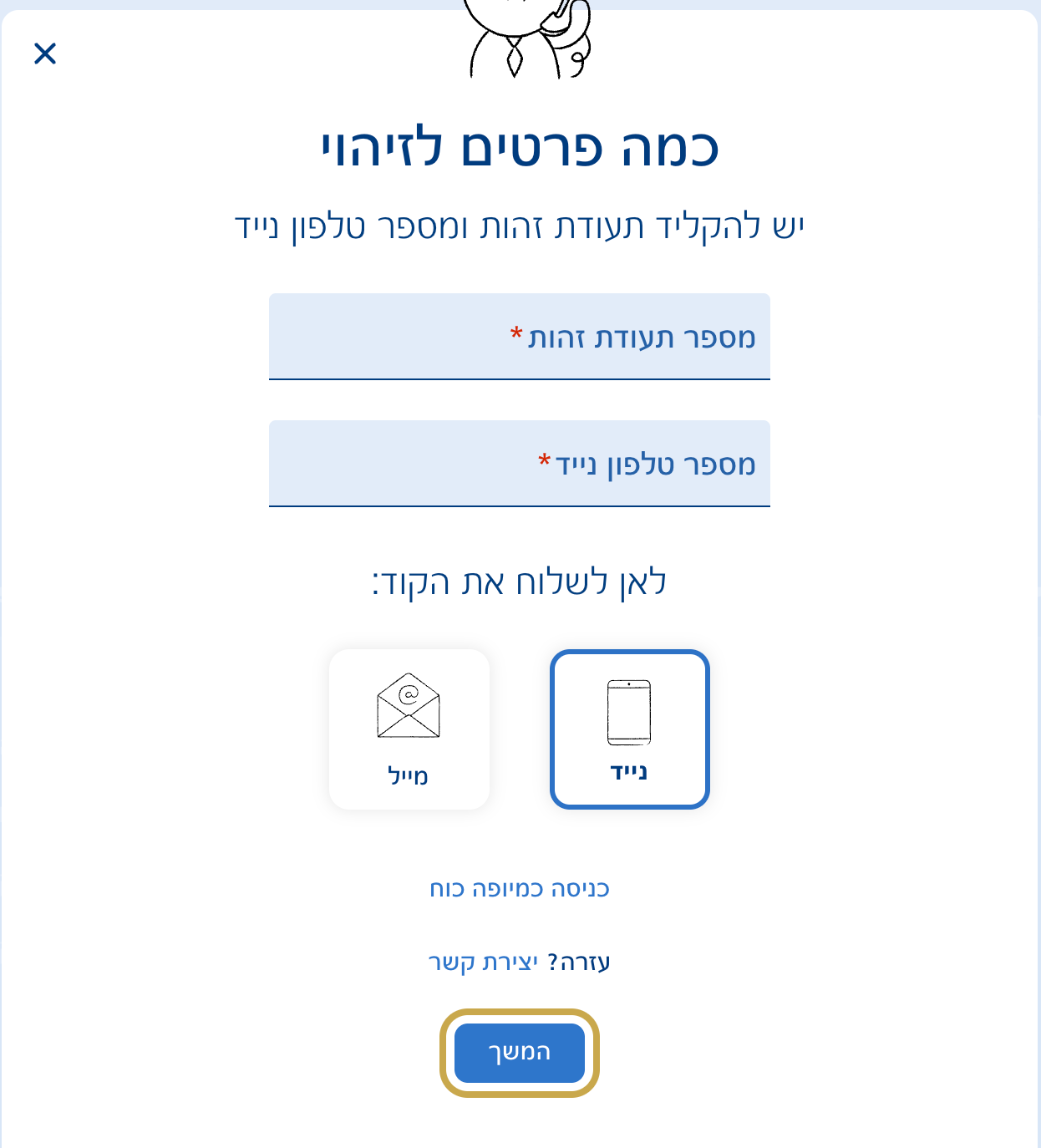
תיכנס לשירות האישי באתר ביטוח לאומי

הכי פשוט: כניסה עם קוד חד פעמי. תעודת זהות, טלפון, וקוד שמגיע ב-SMS.

מסך הכניסה לשירות האישי בביטוח לאומי
3

תגדיר הוראת קבע לתשלום

הוראת קבע אומרת שהתשלום יורד לבד מהאשראי כל חודש. אתה לא צריך לזכור, ולא נוצר חוב בטעות כשאתה עסוק או בחו"ל.

בתפריט בצד: גבייה, ואז "עדכון הוראת קבע". שם מגדירים חיוב קבוע בכרטיס אשראי, וזה יורד לבד כל חודש.
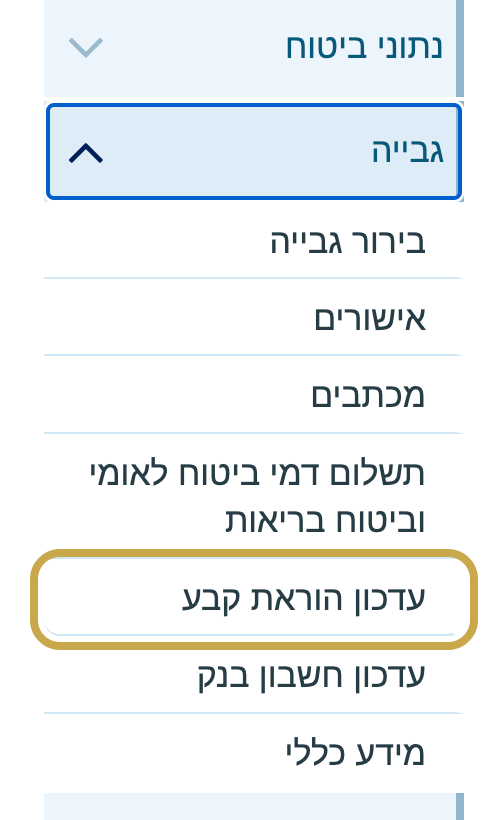
התפריט בשירות האישי: גבייה, עדכון הוראת קבע מסך עדכון הוראת קבע בביטוח לאומי
4

טס לטיול? תסדר את זה לפני הטיסה

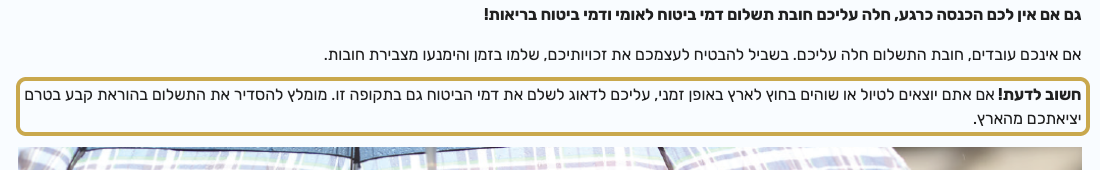
טיול לא עוצר את החיוב. גם כשאתה חצי שנה בדרום אמריקה, אתה עדיין תושב ישראל, והתשלום ממשיך כל חודש. אם לא תסדר את זה לפני, תחזור לחוב שחיכה לך. בגלל זה ביטוח לאומי עצמו ממליץ להגדיר הוראת קבע לפני שיוצאים מהארץ.

לראות את ההמלצה באתר ביטוח לאומיהמלצת ביטוח לאומי להגדיר הוראת קבע לפני יציאה מהארץ

והחדשות הטובות: משוחרר קבע פטור מתקופת המתנה בביטוח בריאות ב-24 החודשים הראשונים מהשחרור. כלומר, מי שהיה בחו"ל הרבה זמן ולא שילם ביטוח בריאות, בדרך כלל מחכה 2 עד 6 חודשים עד שקופת החולים מכסה אותו שוב. לך זה לא קורה, כל עוד אתה בשנתיים הראשונות.

שים לב

הטעות הנפוצה היא "אני לא עובד, אז אני לא משלם". זה לא עובד ככה. החוב מצטבר עם קנסות והצמדה, ושנה בלי תשלום זה כבר 3,192 ש"ח קרן. ואם הפיגור עובר 12 חודשים, ביטוח לאומי רשאי לקצץ רבע מכל קצבה שתצטרך, כולל אבטלה ונכות. מעל 18 חודשים, חצי.
2
הדבר השני

קרן הפנסיה של אנשי הקבע בהראל

מה זה

בזמן הקבע הופקד לך כסף לקרן "הראל פנסיה", בתוכנית מיוחדת לאנשי קבע. בתוכנית הזו דמי הניהול כמעט אפס. כשאתה משתחרר, צה"ל מפסיק להפקיד, והשאלה היא מה קורה לדמי הניהול האלה.

רגע, מה זה קרן פנסיה?

זה החיסכון שלך לגיל פרישה. כל חודש נכנס אליה כסף, הכסף מושקע וגדל לאורך השנים, ובגיל פרישה הוא הופך לקצבה חודשית.

יש בה גם ביטוח: אם קורה משהו ואתה לא יכול לעבוד, או למשפחה שלך אם קורה לך משהו.

ומה זה דמי ניהול?

זה מה שהקרן גובה ממך על ניהול הכסף. יש שני סוגים: אחוז מכל הפקדה חדשה, ואחוז מכל הסכום שכבר צברת. זה נשמע קטן, אבל זה נגבה כל שנה, עד הפרישה.

למה זה חשוב לך עכשיו

תסתכל על ההבדל:

אנשי קבע בהראל
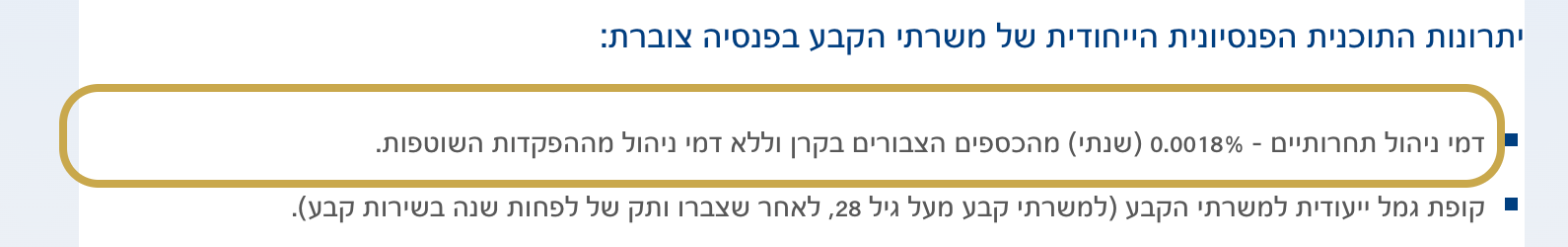
0.0018%בשנה מהצבירה, 0% מההפקדה
ממוצע בשוק (אוגוסט 2026)
0.144%מהצבירה, ו-1.54% מההפקדה
התקרה בחוק
0.5%מהצבירה, ו-6% מההפקדה

בשקלים: על 100,000 ש"ח שצברת, בתוכנית של הקבע אתה משלם 1.80 ש"ח בשנה. בממוצע בשוק אותו סכום עולה 144 ש"ח בשנה, ועוד 1.54% מכל הפקדה. וככל שהחיסכון גדל, גם ההפרש גדל.

לראות את דמי הניהול בדף של הראלדמי הניהול בתוכנית אנשי הקבע בהראל

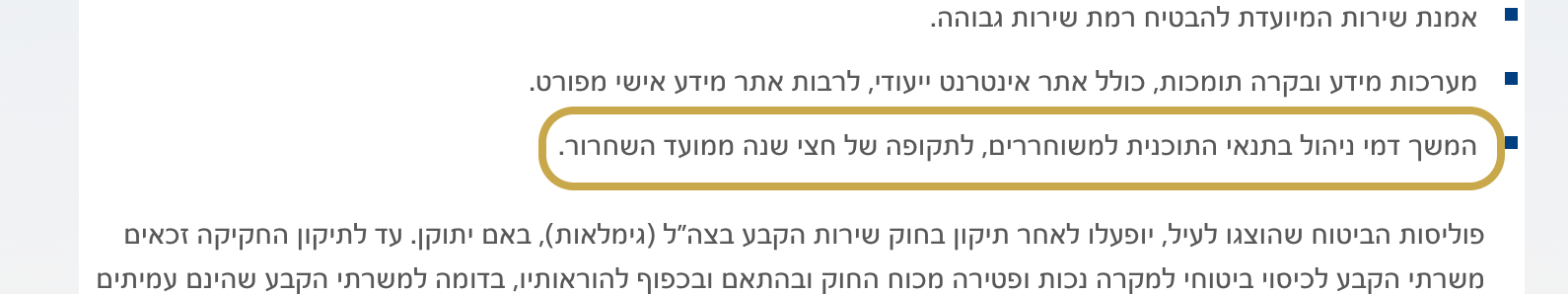
וההטבה הזו לא נעלמת ביום השחרור. היא ממשיכה עוד חצי שנה אחריו.

לראות את זה בדף של הראלההטבה נמשכת חצי שנה אחרי השחרור

הנקודה החשובה: כל עוד אתה ממשיך להפקיד לפחות 200 ש"ח בחודש, ההטבה נשמרת גם אחרי חצי השנה. לכן הצעד הנכון הוא להגדיר הוראת קבע מיד.

1

תיכנס לאזור האישי בהראל

תעודת זהות וטלפון נייד, וקוד שמגיע אליך.

מסך הכניסה לאזור האישי בהראל
2

תיכנס ל"שינוי אמצעי תשלום"

באזור האישי, תחת "הכסף שלי":

האריח שינוי אמצעי תשלום באזור האישי בהראל
3

תבחר כרטיס אשראי, לפחות 200 ש"ח בחודש

מה שחשוב כאן זה שההפקדה לא נעצרת. הוראת קבע באשראי דואגת לזה לבד, גם כשאתה בטיול וגם בחודשים שאתה בין עבודות.

בחירת כרטיס אשראי כאמצעי תשלום בהראל

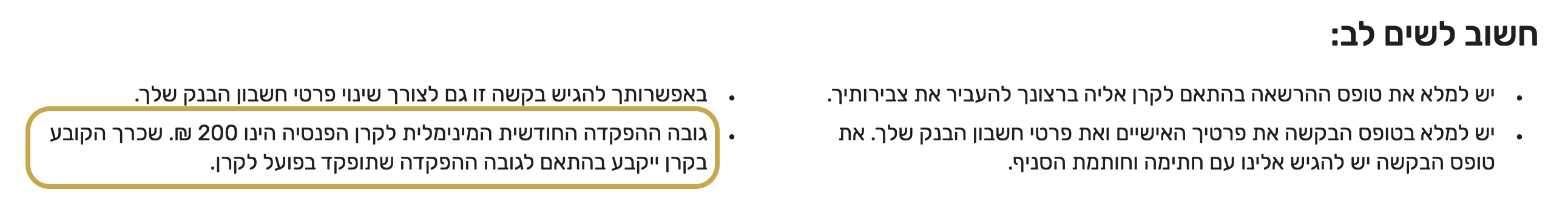
200 ש"ח זה המינימום להוראת קבע לקרן הפנסיה בהראל. וזה לא כסף שהולך לאיבוד: הוא נכנס לחיסכון שלך.

לראות את המינימום באתר הראלמינימום 200 ש"ח להוראת קבע לקרן הפנסיה בהראל

שים לב

הטעות הנפוצה היא לחכות. אם ההפקדות נעצרות, ההטבה נגמרת, וגם הכיסוי הביטוחי לנכות ולשאירים נשמר רק 5 חודשים. ומתחיל לעבוד אצל מעסיק חדש? זכותך לבקש שהוא יפקיד לאותה קרן בהראל. הוא חייב לכבד את הבחירה שלך.

3
הדבר השלישי

דמי אבטלה אחרי שחרור מקבע

מה זה

משוחרר קבע עשוי להיות זכאי לדמי אבטלה מיד עם השחרור. חודשי הקבע נחשבים כחודשי עבודה של שכיר, וצריך 12 חודשי עבודה מתוך 18 החודשים האחרונים. אחרי כמה שנים בקבע, כנראה שיש לך את זה.

איך זה עובד בפועל?

דמי אבטלה זה כסף שביטוח לאומי משלם למי שהפסיק לעבוד ומחפש עבודה, לתקופה מוגבלת. זו לא טובה, זו זכות שצברת בשנים בקבע.

בתמורה אתה נרשם לשירות התעסוקה כמי שמחפש עבודה, ומתייצב במועדים שהם קובעים לך. ככה המדינה יודעת שאתה באמת מחפש.

למה זה חשוב לך עכשיו

4,927 ש"ח לחודש
זה מה שמקבל מי שעוד לא בן 28 והרוויח 10,000 ש"ח ברוטו (197.06 ש"ח ליום, לפי 25 ימים בחודש, נכון ל-2026). הסכום מחושב לפי 6 חודשי השכר האחרונים.

בפועל זה בערך חצי מהמשכורת ברוטו. ככל שהשכר גבוה יותר, האחוז קצת יורד.

לכמה זמן? תלוי בגיל (עד 2 תלויים):

גילימי זכאותבערך
עד 2550 ימיםחודשיים
25 עד 2867 ימיםחודשיים ושלושה שבועות
1

תיכנס לטופס המשולב באתר gov.il

טופס אחד שגם רושם אותך לשירות התעסוקה וגם מגיש את התביעה לביטוח לאומי. בעמוד "דמי אבטלה וחזרה למעגל העבודה" לוחצים כאן:

כפתור הגשת הבקשה בעמוד דמי אבטלה ב-gov.il
2

תזדהה במערכת ההזדהות הלאומית

זו אותה כניסה של כל אתרי הממשלה. אם כבר נכנסת פעם לאתר ממשלתי, יש לך את זה.

מסך מערכת ההזדהות הלאומית
3

תוודא שטופס 100 נשלח

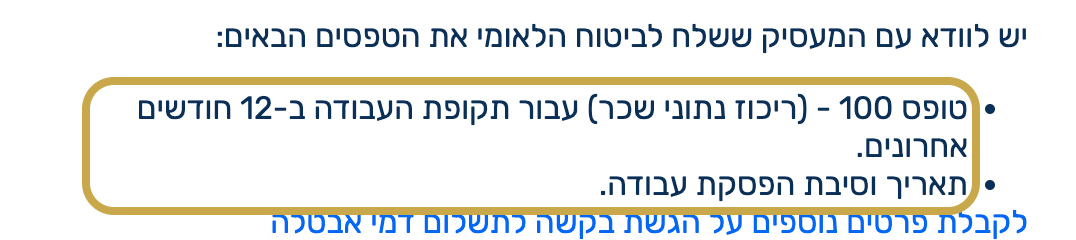
טופס 100 זה הדוח שבו המעסיק מדווח לביטוח לאומי כמה הרווחת. אצלך המעסיק הוא צה"ל. בלי הטופס הזה ביטוח לאומי לא יודע לחשב כמה מגיע לך, והתביעה נתקעת.

ביטוח לאומי צריך לקבל את טופס 100 (ריכוז נתוני שכר) על 12 החודשים האחרונים. אצל משוחררי קבע הוא נמצא באתר צה"ל.

לראות את הדרישה ב-gov.ilדרישת טופס 100 בטופס האבטלה
4

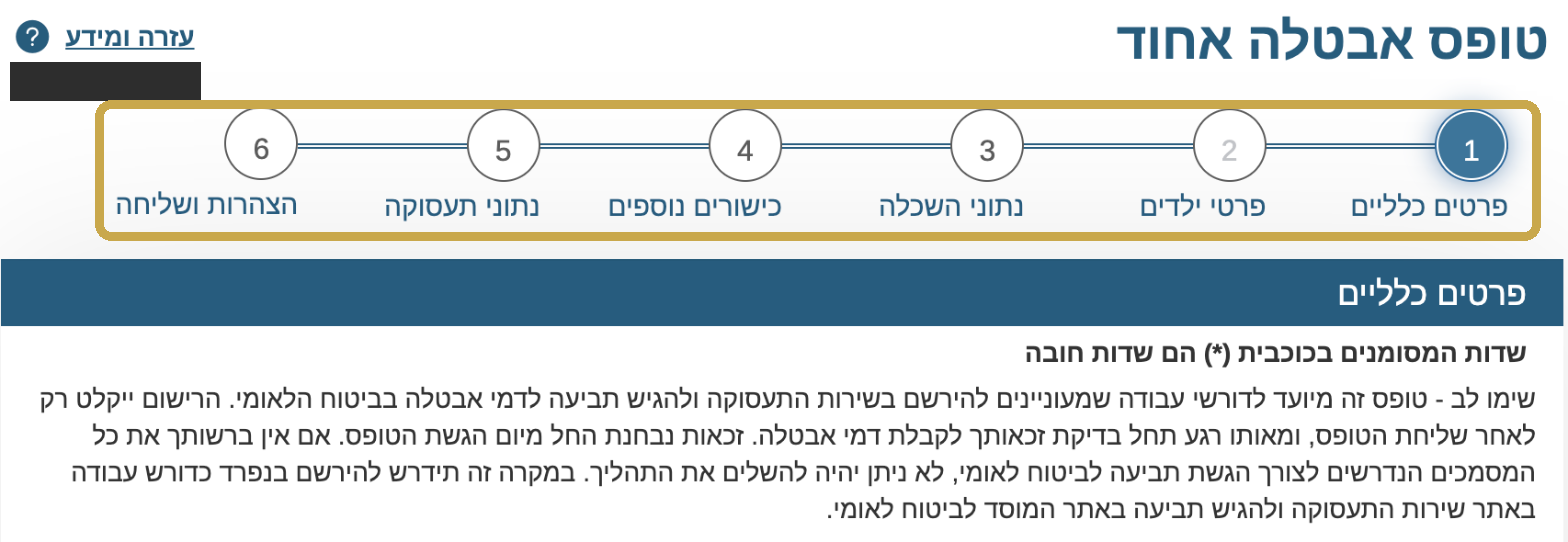
תמלא את "טופס אבטלה אחוד" ותתייצב

6 שלבים, מפרטים כלליים ועד הצהרות ושליחה. אחר כך מתייצבים בשירות התעסוקה בכל מועד שקובעים לך.

ששת השלבים של טופס אבטלה אחוד

שים לב

הזכאות נקבעת לפי הרישום הראשון בשירות התעסוקה. אם עברו יותר מ-3 חודשים מהשחרור ועד ה-1 בחודש שבו נרשמת, אתה עלול לאבד את הזכאות. טס לטיול מיד אחרי השחרור? תירשם לפני הטיסה. ובזמן שאתה בחו"ל ולא מתייצב, לא משלמים לך על הימים האלה.

תדפיס, תסמן, תסגור

הצ'קליסט שלך

א. לפני השחרור

ב. בשבוע של השחרור

ג. בחודש הראשון

תובנה אחת לקחת איתך

השחרור הוא לא רק סוף של תפקיד. הוא היום שבו אתה מתחיל לנהל את הכסף שלך בעצמך. שלושה טפסים עכשיו חוסכים לך הרבה כסף אחר כך.

שחר לוי

סידרת את השחרור? עכשיו תורו של הכסף.

בהדרכה החינמית שלי אני מראה מה אני עושה עם הכסף שלי, ואיך מתחילים להשקיע בצורה פשוטה.

להדרכה החינמית

המידע במדריך כללי ואינו ייעוץ אישי, משפטי או פנסיוני. הסכומים והתנאים נכונים לאוקטובר 2026 ועשויים להשתנות. לפני כל החלטה כדאי לאמת מול הגוף הרלוונטי: ביטוח לאומי, הראל, שירות התעסוקה או צה"ל.